近期全球金融市场最大的变数,无疑是美联储最新落地的利率决议,这次加息完全打破了市场维持已久的宽松预期,给各类资产走势带来了明显的风格切换。本次美联储正式加息25个基点,将联邦基金利率区间上调至3.75%-4.00%,这也是2023年7月之后,时隔三年多的首次重启加息,全程全票通过落地,政策态度十分坚决,完全超出了此前市场偏温和的预判。
说实话,此前大部分市场参与者都默认美联储会维持利率不变,即便有调整预期,也普遍认为年内不会轻易收紧货币政策。毕竟前期通胀数据有所回落,市场一度博弈紧缩周期彻底结束,各类风险资产也因此持续震荡走强。但这次美联储不仅落地加息,还同步上调了年内通胀预期,释放出明确的后续加息信号,直白告诉市场抗通胀任务尚未完成,高利率收紧格局还会延续,瞬间扭转了整个市场的交易逻辑。
决议落地后,全球资本市场立刻给出剧烈反应,盘面波动十分真实。美股尾盘出现明显跳水,道琼斯工业指数跌幅持续扩大,创下三个多月以来的新低,标普500同步收跌,仅纳斯达克指数勉强抗跌。大宗商品市场更是全线承压,黄金、白银、原油全线跳水,美债收益率快速走高,美元指数顺势反弹,几乎所有资产都在同步消化本次鹰派利空,全球市场避险情绪快速升温。
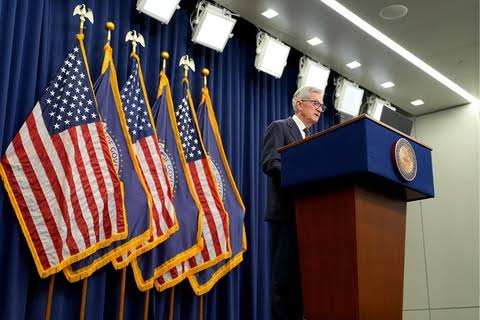
本次行情异动的核心关键,不只是单次加息落地,更重要的是美联储点阵图传递的远期信号。最新经济预期显示,多数官员倾向于年内大概率再度加息,后续降息周期更是遥遥无期。之前市场幻想的年底宽松、明年降息的逻辑彻底被证伪,高利率维持时间将大幅拉长。对于全球资产来说,长期高利率意味着资金成本居高不下,无论是股市成长估值、大宗商品定价还是外汇走势,都会持续受到压制。
从当前市场状态来看,短期全球市场的交易重心已经彻底改变。此前市场主打“宽松预期修复”,资金风险偏好偏高,题材、成长品种轮番活跃;如今市场正式进入“紧缩余温消化”阶段,资金会主动收缩风险敞口,高位资产普遍面临估值回调压力,市场波动会明显加大,单边顺畅行情会大幅减少,震荡洗盘、结构性分化将成为常态。
接下来一周,全球市场依旧会持续消化本次美联储加息的利空影响,各类资产大概率延续承压震荡格局。美元和美债收益率的强势格局短期难以逆转,持续压制非美资产与大宗商品表现。整体市场情绪偏谨慎,很难出现快速修复行情,多数资产会以弱势震荡、缓慢消化利空为主,操作上需要重点规避高位资产的回调风险,耐心等待市场情绪彻底企稳。